Carbon accounting: perché misurare le emissioni non basta, serve un sistema comune
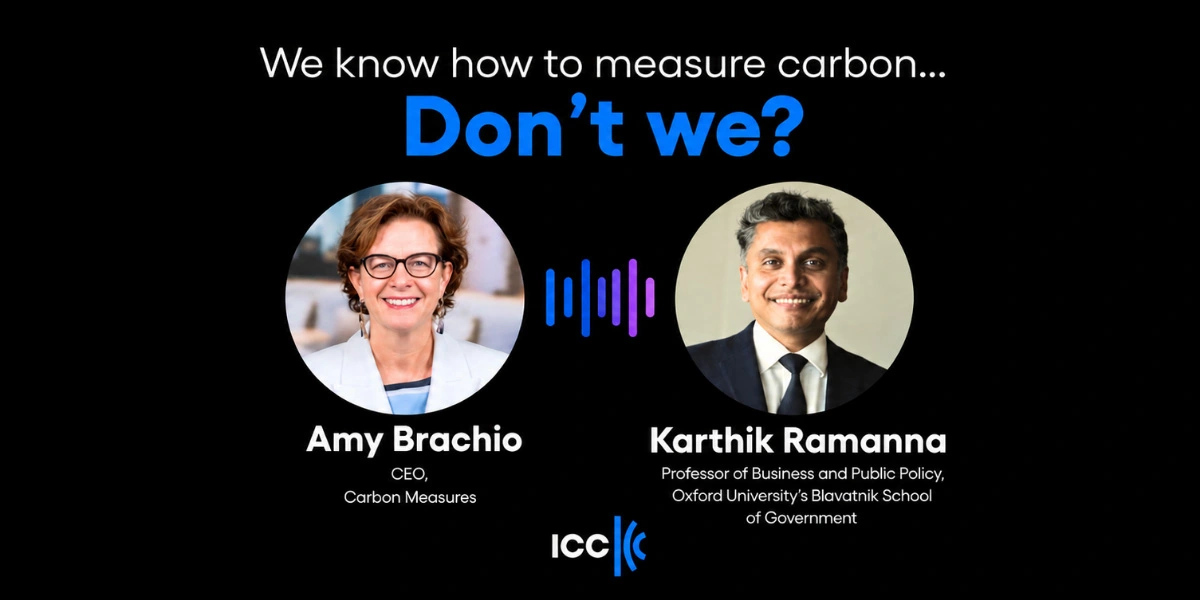
Nel nuovo episodio di ICC Trading Thoughts, Amy Brachio e Karthik Ramanna discutono le sfide della misurazione delle emissioni e del lavoro dell’ICC Technical Expert Panel on Carbon Accounting per un sistema di carbon accounting basato su dati primari, interoperabili e utilizzabili lungo le catene del valore.
Sappiamo come misurare le emissioni di carbonio. Ma sappiamo farlo in modo coerente, comparabile e realmente utile alle decisioni delle imprese?
È da questa domanda che parte il nuovo episodio di ICC Trading Thoughts, dedicato al carbon accounting, con Amy Brachio, Co-Chair dell’ICC Technical Expert Panel on Carbon Accounting, e Karthik Ramanna, Professore di Business and Public Policy presso la Blavatnik School of Government dell’Università di Oxford e Co-Chair del Panel.
Il confronto mette in evidenza una delle principali sfide che le imprese si trovano oggi ad affrontare: non la mancanza di metodi per misurare le emissioni, ma la proliferazione di approcci diversi.
Settori differenti, normative nazionali, standard volontari e richieste specifiche da parte di clienti e investitori possono infatti portare un’impresa a calcolare l’intensità carbonica dello stesso prodotto secondo metodologie differenti. Il risultato è una crescente complessità, soprattutto per le aziende che operano lungo catene del valore internazionali.
Dalla misurazione alla decisione
Secondo Karthik Ramanna, il carbon accounting dovrebbe innanzitutto essere uno strumento per supportare le decisioni aziendali, e non limitarsi alla produzione di informazioni per il reporting esterno.
Per questo, il sistema dovrebbe basarsi il più possibile su dati primari, dinamici e specifici rispetto a impianti, processi, input e output. Questi dati potrebbero poi alimentare diversi sistemi di reporting e disclosure: dal CBAM alle Environmental Product Declarations (EPDs), fino al Greenhouse Gas Protocol e alle richieste di clienti e investitori.
L’obiettivo è quindi quello di arrivare a un principio semplice: misurare una volta e utilizzare i dati molte volte, evitando che le imprese debbano effettuare calcoli differenti per rispondere a requisiti diversi.
Il ruolo dei dati primari lungo la catena del valore
Una delle questioni più complesse riguarda la disponibilità di dati provenienti dai fornitori, in particolare quando le catene di fornitura coinvolgono centinaia o migliaia di imprese, comprese PMI con risorse più limitate.
Nel podcast viene illustrato, tra gli altri, il caso di un produttore di pneumatici in Indonesia coinvolto in un progetto pilota. Invece di cercare immediatamente di raccogliere dati da tutti i fornitori, l’azienda ha iniziato concentrandosi sugli input maggiormente rilevanti per le proprie emissioni. Questo approccio ha permesso di partire da un numero limitato di fornitori e ampliare progressivamente la copertura dei dati.
L’esperienza evidenzia anche l’importanza degli incentivi lungo la catena del valore: la richiesta di dati da parte dei grandi clienti può infatti favorire una progressiva estensione della raccolta di informazioni primarie anche ai fornitori.
Dal carbon accounting al “carbon ledger”
Al centro della discussione emerge quindi il concetto di ledger-based accounting, ispirato ai principi della contabilità finanziaria.
L’idea è sviluppare un sistema nel quale i dati relativi alle emissioni vengano registrati, associati ai prodotti e trasferiti lungo la catena del valore insieme ai beni e ai materiali cui si riferiscono.
Un simile approccio potrebbe contribuire a garantire maggiore completezza, tracciabilità e affidabilità dei dati, creando al tempo stesso incentivi affinché acquirenti e fornitori condividano informazioni accurate sulle emissioni.
L’obiettivo finale è fare in modo che la disponibilità di dati comparabili sulle emissioni possa diventare uno strumento concreto anche per le decisioni di acquisto e di investimento, consentendo alle imprese di confrontare prodotti e fornitori non soltanto sulla base di prezzo e qualità, ma anche delle relative performance emissive.
Un sistema interoperabile per sostenere la decarbonizzazione
Per ICC, la questione non è dunque creare un ulteriore sistema di reporting, ma costruire una base contabile comune capace di alimentare i diversi sistemi già esistenti.
Il lavoro dell’ICC Technical Expert Panel on Carbon Accounting, istituito insieme a Carbon Measures, si muove proprio in questa direzione: definire principi, ambito e applicazioni concrete di un sistema di contabilizzazione delle emissioni a livello di prodotto, in grado di produrre dati utilizzabili per il commercio, la regolamentazione e le decisioni di mercato. Il Panel è oggi composto da 21 esperti provenienti dal mondo delle imprese, dal mondo accademico e dalla società civile.
Un carbon accounting più coerente e interoperabile potrebbe così contribuire a ridurre la frammentazione, migliorare la qualità delle informazioni disponibili lungo le catene globali del valore e creare condizioni più favorevoli affinché gli incentivi di mercato sostengano concretamente la riduzione delle emissioni.
Ascolta il nuovo episodio di ICC Trading Thoughts.